Šta se dogodi kada od 20. ili 25. godine počnete da izdvajate samo 10 ili 20 evra mesečno? Razlika možda nije vidljiva posle prvih nekoliko meseci, ali period od tri decenije može potpuno promeniti računicu. Nije potrebno da imate ogromnu platu niti da razumete svaku berzansku skraćenicu da biste napravili prvi finansijski plan.
Zamislite dvoje mladih koji danas žive u Srbiji, plaćaju kiriju, prevoz, hranu i telefon. Jedna osoba svakog meseca potroši sve što ostane. Druga redovno izdvaja po 10 evra na tri različita mesta: na bankarsku štednju, u dobrovoljni penzijski fond i u dugoročno ulaganje u diversifikovani investicioni fond.
Po našem matematičkom modelu, sa pretpostavljenim godišnjim prinosima od 1%, 4% i 7%, ukupna uplata od 30 evra mesečno tokom 30 godina pretvorila bi se u približno 22.741 evro. Ako biste izdvajali po 20 evra u svaku opciju, odnosno 60 evra ukupno, matematička projekcija iznosila bi oko 45.481 evro.
U ovom velikom vodiču objašnjavamo šta je građanima Srbije zaista dostupno, kako funkcioniše složeni prinos, koliko koštaju različiti proizvodi, kada možete podići sredstva i kako da izbegnete greške koje bi poništile korist od višegodišnje discipline.
Tri vrste novca: rezerva, penzija i dugoročna investicija
Pre bilo kakve računice važno je razdvojiti namenu novca. Bankarska štednja nije isto što i penzijski fond, a nijedno od ta dva nije isto što i ulaganje u akcije ili ETF. Njihova kombinacija u našem primeru služi kao obrazovni okvir, ne kao preporuka da svako automatski deli novac na tri jednaka dela.
| Šta posmatramo | Uplata | Pretpostavka | Glavna uloga |
|---|---|---|---|
| Štednja po viđenju | 10 € / 20 € mesečno | 1% godišnje | Dostupna rezerva |
| Dobrovoljni penzijski fond | 10 € / 20 € mesečno | 4% godišnje | Dodatni prihod u starosti |
| Investicioni fond / ETF | 10 € / 20 € mesečno | 7% godišnje | Dugoročni potencijal rasta |
Za sve proračune koristimo mesečne uplate na kraju meseca. Godišnju stopu pretvaramo u ekvivalentnu mesečnu stopu, prinose reinvestiramo i ne računamo početnu jednokratnu uplatu. Iznosi su izraženi u evrima radi poređenja, ali to ne znači da svaki proizvod posluje u evrima niti da nema valutnog rizika. Posebno je važno kod fondova čija se imovina vodi u dinarima.
1. Štednja po viđenju: mesto na kome novac treba da bude dostupan
Avista štednja, odnosno štednja po viđenju, predstavlja depozit koji nije klasično oročen. Njena osnovna prednost nije obećanje spektakularnog prinosa, nego mogućnost da do novca dođete kada vam je potreban, prema ugovorenim uslovima banke.
Ako ostanete bez posla, pokvari se računar bez kog radite ili se pojavi veći zdravstveni trošak, rezerva vas može sačuvati od pozajmice i skupog zaduživanja. Zato mnogi finansijski planovi počinju stvaranjem fonda za hitne situacije, a tek potom rizičnijim investiranjem.
Uz hipotetičku efektivnu kamatu od 1% godišnje, deset evra uplaćivanih svakog meseca 30 godina poraslo bi na oko 4.193 evra. Od toga bi ukupne uplate bile 3.600 evra, a približno 593 evra poticala bi iz obračunate kamate. Sa 20 evra mesečno rezultujuća vrednost bila bi oko 8.387 evra.
To nije dovoljno da automatski pobedite inflaciju, ali nije ni primarni cilj rezervnog fonda. Njegov zadatak je dostupnost. U Srbiji se depoziti u banci osiguravaju do iznosa od 50.000 evra po deponentu u jednoj banci za osigurane depozite. To potvrđuje Agencija za osiguranje depozita. Osiguranje depozita ne odnosi se na svaku vrstu investicije.
Da li odabrati dinarsku ili deviznu štednju?
Porez i valuta mogu biti važniji od prve kamate koju vidite u reklami. U Srbiji se kamata na dinarske depozite ne oporezuje porezom na prihode od kapitala, dok se na kamatu na deviznu štednju uobičajeno primenjuje stopa od 15%. Dinarska štednja ipak nosi rizik promene kursa ako će vam buduća kupovina biti u evrima.
Uporedite efektivnu kamatu, dostupnost novca, uslove prevremenog povlačenja, vođenje računa i valutu budućih troškova. A kada prvi put sakupite 300, 500 ili 1.000 evra, nemojte odmah zaključiti da taj novac treba prebaciti u rizičnu investiciju. Možda je važnije da vam upravo ta rezerva ostane pri ruci.

2. Dobrovoljni penzijski fond: dodatna štednja kojoj treba vreme
Državna penzija u Srbiji vezana je za obavezno penzijsko osiguranje. Dobrovoljni penzijski fond je drugačiji proizvod: sredstva se evidentiraju na individualnom računu, za njih se kupuju investicione jedinice, a društvo za upravljanje ulaže imovinu prema propisima i svojoj politici ulaganja.
Prema informacijama Narodne banke Srbije, konačna vrednost zavisi od uplata, prinosa i naknada društva za upravljanje. Raniji rezultati ne moraju se ponoviti. Ako prestanete da uplaćujete, ranije akumulirana sredstva ne nestaju zbog samog prekida doprinosa.
Naša pretpostavka od 4% godišnje daje približno 6.853 evra uz 10 evra mesečno tokom 30 godina. Ako uplaćujete 20 evra, približna matematička vrednost iznosi 13.705 evra. To je hipotetička projekcija, ne ostvareni rezultat srpskih fondova. Na realan rezultat utiču valuta fonda, struktura imovine, naknade i tržišni uslovi.
Ograničenje koje svaki mladi čovek mora da zna: 58 godina
Za ugovore zaključene po novijim pravilima, pravo na povlačenje i raspolaganje sredstvima stiče se po pravilu sa 58 godina života. Jednokratno je moguće podići najviše 30% akumulirane sume, a ostatak se koristi prema dozvoljenim oblicima isplate. Postoje zakonski izuzeci i posebna pravila za ranije zaključene ugovore. Izvor: NBS – korisno je da znate.
To znači sledeće: osoba koja počne da uplaćuje sa 20 godina i završi tridesetogodišnji plan sa 50 godina ne može samo zbog proteka 30 godina slobodno da povuče novac kao sa običnog bankarskog računa. Kod ovakve štednje period vezivanja sredstava mora odgovarati ličnom životnom planu.
Dodatna mogućnost jeste uplata preko poslodavca. U određenim granicama i pod propisanim uslovima poslodavci mogu ostvariti povoljniji poreski tretman doprinosa. Ako firma u kojoj radite već nudi penzijski plan, proverite njegova pravila pre otvaranja individualnog rešenja.
3. Investicioni fond i ETF: veći potencijal uz stvarne gubitke
Investicioni fond prikuplja novac ulagača i upravlja njime prema definisanoj strategiji. ETF je vrsta fonda čijim se hartijama trguje na berzi. Neki fondovi ulažu u široke indekse akcija, neki u obveznice, a drugi u veoma uske sektore. Zbog toga sama oznaka ETF ne znači da je proizvod dovoljno diversifikovan ili pogodan za početnika.
Ako odaberete fond koji ulaže u veliki broj različitih kompanija, izbegavate da ceo rezultat zavisi od jedne akcije. Ipak, takva diversifikacija ne uklanja opšti pad tržišta. Moguće je da u jednoj godini vaš portfolio izgubi 20% ili više, a oporavak nije zagarantovan u određenom roku.
Za ilustraciju koristimo dugoročni prinos od 7% godišnje. Uz mesečnih 10 evra, 30 godina uplaćivanja daje hipotetičku vrednost oko 11.695 evra. Sa 20 evra mesečno rezultat je oko 23.389 evra. U oba primera ostvareni tržišni rezultat može biti znatno niži, posebno posle poreza, naknada, perioda slabih prinosa i kretanja kursa.
Građani Srbije mogu razmotriti domaće regulisane fondove i odgovarajuće inostrane investicione proizvode preko posrednika koji prihvataju klijente iz Srbije, uz važeće propise. Registar i regulatorne informacije objavljuje Komisija za hartije od vrednosti. Mi smo ranije na Uličnim Pričama detaljno obradili investicione fondove dostupne u Srbiji i njihove rizike.
Zašto 7% ne znači da ćete svake godine zaraditi 7%?
Naš kalkulator podrazumeva istu godišnju stopu radi jednostavnog poređenja. Stvarna ulaganja ne funkcionišu na taj način. Moguć je niz dobrih godina, zatim veliki pad upravo kada poželite da podignete sredstva. Zbog toga morate uzeti u obzir svoju toleranciju rizika, dužinu plana i mogućnost da nastavite sa ulaganjima čak i posle pada.
Važno je proveriti dokument sa ključnim informacijama o proizvodu, način investiranja, istorijske oscilacije, valutni rizik, godišnji trošak fonda i proviziju brokera. Ne otvarajte račun samo zato što je neko na društvenoj mreži pokazao veliki dobitak.
Velika računica: kako izgleda rast tokom 30 godina?
Ista mesečna uplata, tri različite hipotetičke stope prinosa. Razlika je relativno mala u prvih pet godina, ali se vremenom uvećava. Tabela i grafikon pokazuju model za po 10 evra mesečno u svaku opciju. U donjoj tabeli dodatno prikazujemo plan sa 20 evra u svaku opciju.
| Godine | Banka 1% | Penzijski fond 4% | Investicija 7% |
|---|---|---|---|
| 5 | 615 € | 662 € | 712 € |
| 10 | 1.261 € | 1.467 € | 1.711 € |
| 15 | 1.940 € | 2.447 € | 3.111 € |
| 20 | 2.654 € | 3.638 € | 5.075 € |
| 25 | 3.405 € | 5.088 € | 7.830 € |
| 30 | 4.193 € | 6.853 € | 11.695 € |
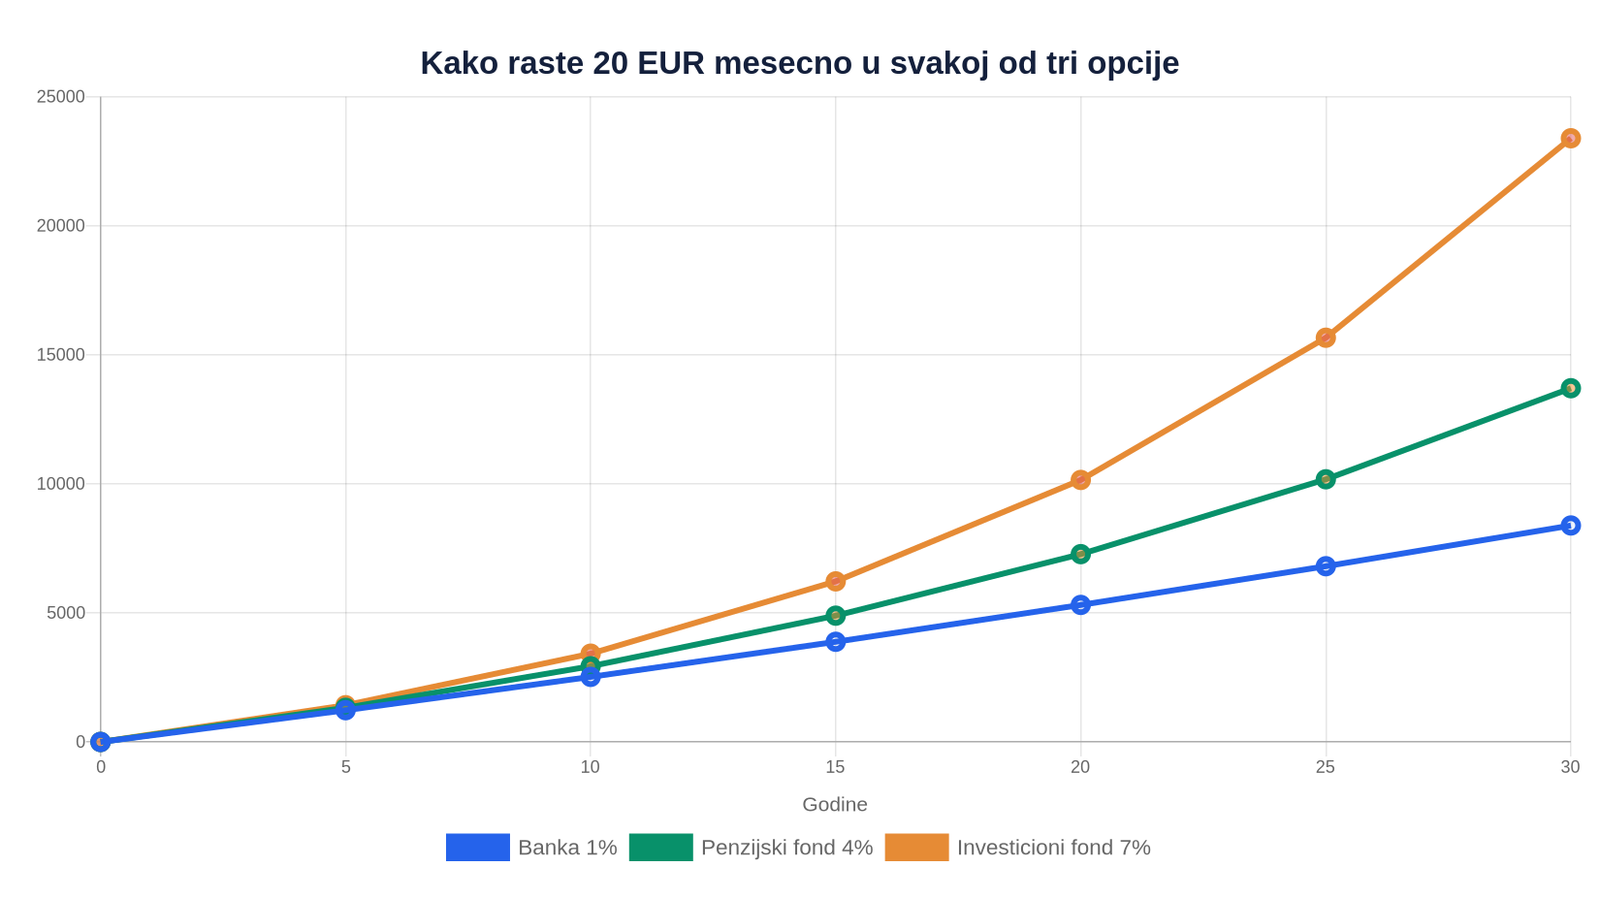
Grafikon ispod koristi 20 evra mesečno u SVAKU opciju, odnosno ukupno 60 evra, kako bi razlika u završnim vrednostima bila jasnije vidljiva.
| Period | Banka: 20 €/mes. | Penzija: 20 €/mes. | Investicija: 20 €/mes. |
|---|---|---|---|
| 5 godina | 1.230 € | 1.324 € | 1.424 € |
| 10 godina | 2.522 € | 2.934 € | 3.421 € |
| 15 godina | 3.881 € | 4.893 € | 6.222 € |
| 20 godina | 5.309 € | 7.277 € | 10.151 € |
| 25 godina | 6.809 € | 10.177 € | 15.661 € |
| 30 godina | 8.387 € | 13.705 € | 23.389 € |
Ukupno uplaćeno za 30 godina: u planu od 30 evra mesečno – 10.800 evra, a u planu od 60 evra – 21.600 evra. Projektovani zbir iznosi 22.741 evro, odnosno 45.481 evro. Razlika između ukupnih uplata i ovih projekcija predstavlja hipotetički prinos, ne sigurnu zaradu.
Šta je složena kamata i zbog čega vreme toliko menja rezultat?
Kada se obračunata kamata doda glavnici i u narednom periodu i sama donosi kamatu, govorimo o složenoj kamati. Kod fondova je preciznije govoriti o efektu složenog prinosa, jer se vrednost ulaganja menja i može padati.
Primer: ulaganje od 1.000 evra koje prve godine poraste za 7% vredi 1.070 evra. Ako i naredne godine poraste za 7%, vredelo bi 1.144,90 evra, a ne 1.140. Drugogodišnji rast odnosi se i na prethodno ostvareni dobitak. Kod redovnih mesečnih uplata svaki iznos provodi različito vreme na tržištu, pa je formula složenija.
Primer sa dvoje mladih pokazuje dodatnu vrednost ranog početka. Ako osoba između 20. i 30. godine odvaja 20 evra mesečno uz ilustrativnih 7%, a zatim ostavi ulaganje još 20 godina bez novih uplata, sa 50 godina imala bi oko 13.238 evra. Osoba koja počne sa 30 i ulaže po 20 evra do 50. godine, uz iste pretpostavke, imala bi približno 10.151 evro, iako je tokom godina uplatila dvostruko više. To nije garantovan ishod; važan je princip dugog perioda rasta.
Inflacija: 45.481 evro za 30 godina neće kupovati isto što i danas
Jedna od najvećih mana popularnih tekstova o investiranju je prikazivanje velikih budućih iznosa bez objašnjenja koliko će stvarno vredeti. Ako bi prosečna inflacija narednih 30 godina iznosila 3% godišnje, nivo cena bi porastao približno 2,43 puta.
To znači da bi 45.481 evro za tri decenije imao kupovnu moć približno jednaku 18.738 današnjih evra, dok bi 22.741 evro vredeo kao oko 9.369 evra danas. Ova stopa inflacije je zamišljeni scenario, ne prognoza za Srbiju ili evrozonu. Porezi, naknade i promene kursa nisu uključeni.

To ne znači da štednja i investiranje nemaju smisla. Naprotiv, upravo zato treba posmatrati realnu kupovnu moć, a ne samo nominalni iznos. Za dugoročne ciljeve uvek razmislite da li želite određenu sumu ili mogućnost da za 30 godina kupite određenu stvar ili ostvarite određeni način života.
Troškovi: kako provizija može da pojede uplatu od 10 evra
Jedna stvar koju matematički modeli često preskoče jesu naknade. A kod malih uplata one mogu biti presudne. Zamislite brokersku proviziju od minimalno 10 evra po kupovini. Ako ste nameravali da uložite 10 evra, sama provizija bila bi jednaka planiranoj uplati. Takav model nema finansijskog smisla.
Proverite da li posrednik dozvoljava male uplate i delimične investicione jedinice, da li postoje fiksni troškovi naloga, čuvanja hartija, konverzije valute, uplate ili povlačenja sredstava. Ponekad može biti smislenije odvojeno štedeti i ređe ulagati veći iznos, ali i tada treba računati izgubljeno vreme na tržištu i sve troškove.
Kod penzijskih fondova postoje naknade za upravljanje i eventualne naknade prilikom uplata. Ilustracije radi, ako bi naknada na svaku uplatu bila 3%, od 10 evra u fond bi ušlo 9,70 evra. To nije tvrdnja da svi fondovi imaju takvu tarifu, već razlog da pažljivo čitate prospekt.
Čak i razlika od jednog procentnog poena na dugoročnom prinosu može biti velika: sa 20 evra mesečno, 30 godina uz 7% daje oko 23.389 evra, a uz 6% oko 19.490 evra. Zato bi izraz „niske naknade“ trebalo da ima konkretno značenje izraženo u novcu, ne da ostane reklamna fraza.
Porez na štednju i investicije u Srbiji: šta treba da znate?
Poreski tretman zavisi od vrste ulaganja i ostvarenog prihoda. U Srbiji je kamata na dinarsku štednju izuzeta od poreza na prihode od kapitala, a kamata na devizni depozit podleže oporezivanju prema važećim pravilima. Za kapitalni dobitak od prodaje akcija i drugih obuhvaćenih instrumenata predviđena je stopa od 15%, uz zakonska izuzeća.
Posebno je važno pravilo iz člana 72a Zakona o porezu na dohodak građana: pod propisanim uslovima, prenos određenih prava, udela ili hartija od vrednosti koje su neprekidno u vlasništvu najmanje deset godina ne smatra se kapitalnim dobitkom. To ne znači da svaki investicioni račun posle deset godina postaje automatski neoporeziv. Kod redovnih mesečnih kupovina datumi sticanja pojedinačnih hartija su različiti.
Poreski tretman dividendi, prihoda fondova i inostranih instrumenata može zahtevati dodatno tumačenje. Čuvajte potvrde i izveštaje o kupovinama, prodajama, prihodima, porezima i naknadama. Koristite zvanične propise i po potrebi stručni poreski savet. Tekst zakona dostupan je na ovoj stranici sa konsolidovanim propisom.
Šta ako imate ukupno samo 10 evra, a ne 30 evra mesečno?
Ovo je praktičnije pitanje od traženja proizvoda sa najvećim istorijskim prinosom. Ako vam nakon svih računa ostane samo 10 evra mesečno, ne postoji obaveza da novac odmah delite između tri proizvoda. Naročito ne ako će tri minimalne naknade pojesti značajan deo uplate.
Prvi cilj često treba da bude dostupna rezerva. Otvorite odvojeni štedni račun bez nepotrebnih troškova, ako odgovara vašoj situaciji, i napravite pravilo da izdvajate određeni iznos nakon plate. Kada prikupite makar mali fond za hitne slučajeve i rešite skupe dugove, tek tada procenite koliko možete dugoročno da izdvajate.
Za nekoga ko ima stabilnu platu i već formiranu rezervu, redovno investiranje može biti prikladnije nego za osobu sa nesigurnim primanjima. Važno je i planiranje troškova stanovanja, obrazovanja, porodice i selidbe. Dugoročan plan koji ne ostavlja prostora za stvarni život teško će opstati.
O navikama koje su važnije od visine plate pisali smo i u vodiču Finansijska stabilnost nije visoka plata: 8 navika koje prave najveću razliku.
Prvih šest meseci: konkretan plan za početnika
- Prvi mesec: zapišite prihode, obaveze i sve troškove. Izdvojite sumu koja neće ugroziti stanovanje, hranu ili zdravlje.
- Drugi mesec: odvojite novac za hitne potrebe na računu koji možete koristiti bez složene procedure.
- Treći mesec: uvedite trajni nalog ili podsetnik. Cilj je navika, a ne savršen iznos od prvog dana.
- Četvrti mesec: uporedite prospekte dobrovoljnih penzijskih fondova, naknade i pravilo povlačenja sredstava.
- Peti mesec: proučite regulisane investicione fondove i ETF-ove, posebno minimalne troškove po nalogu i valutu ulaganja.
- Šesti mesec: napišite dugoročni plan sa iznosima, rokom, prihvatljivim rizikom i datumom kada ćete proveravati napredak.
Nemojte pokušavati da svakog meseca „pobedite tržište“. Daleko je vrednije napraviti sistem koji ne zavisi od svakodnevnog gledanja aplikacije. Za dodatno razumevanje proizvoda pročitajte našu analizu Raiffeisen EURO CASH i ALTERNATIVE fondova; ona pokazuje zašto dva fonda ne moraju imati isti rizik i isti rezultat.
Pet čestih grešaka koje poništavaju dobar početak
1. Mešanje štednje i investiranja
Depozit po viđenju i fond akcija imaju različitu svrhu. Novac koji vam treba naredne godine nije nužno prikladan za fond čija vrednost može pasti kada dođe vreme za isplatu.
2. Očekivanje garantovanih 7%
Prosečna matematička stopa nije godišnja garancija. Čak i dobar fond može imati višegodišnji period slabih rezultata, a moguće je izgubiti deo uloženog novca.
3. Ignorisanje sitnih troškova
Za nekoga ko ulaže 10 evra, fiksna provizija od nekoliko evra nije sitnica. Proverite sve tarife pre prve kupovine i ne oslanjajte se samo na cenu koja piše u reklami.
4. Zaduživanje radi ulaganja
Kredit sa visokom kamatom može potpuno obesmisliti očekivani investicioni prinos. Ne koristite dug za rizičnu investiciju samo zato što se na internetu obećava brz rast.
5. Odustajanje na prvi pad
Ako ste unapred izabrali dugoročan cilj i razumeli rizik, pad tržišta nije nužno razlog za impulsivnu odluku. Ipak, nijedan plan ne podrazumeva da morate trpeti gubitak koji ugrožava osnovne potrebe.
Česta pitanja o štednji i investiranju u Srbiji
Koliko ću imati ako štedim 10 evra mesečno 30 godina?
Bez kamate uplatili biste 3.600 evra. Uz hipotetičkih 1% godišnje iznos bi bio približno 4.193 evra, a uz 7% približno 11.695 evra, bez troškova i poreza. Viši prinos podrazumeva drugačiji rizik.
Da li je moguće početi sa 20 evra mesečno?
Da, ali treba proveriti minimalnu uplatu i sve naknade konkretnog proizvoda. Kod pojedinih brokerskih naloga mala mesečna kupovina može biti neracionalna zbog fiksne provizije.
Da li investicioni fond garantuje zaradu?
Ne. Vrednost investicionih jedinica i akcija ETF-a može rasti ili padati. Čak ni dug period ulaganja ne znači garantovan pozitivan rezultat.
Kada mogu podići novac iz dobrovoljnog penzijskog fonda?
Po novijim pravilima uglavnom sa 58 godina, uz mogućnost jednokratnog povlačenja najviše 30% i druge dozvoljene oblike isplate. Za starije ugovore i određene izuzetke pravila mogu biti drugačija.
Da li je dinarska štednja bolja od devizne?
Zavisi od kamate, planirane upotrebe novca, očekivanja kursa i poreskog tretmana. Porez na kamatu je jedna, a kursni rizik druga važna stavka.
Šta je ETF?
Fond kojim se trguje na berzi. Neki ETF-ovi omogućavaju široku diversifikaciju, ali nisu svi isti i nijedan automatski ne garantuje prinos.
Da li je bolje uložiti sve odjednom ili redovno mesečno?
To zavisi od toga da li već imate kapital, koliki su troškovi naloga i koliko rizika možete prihvatiti. Kod malih uplata fiksne provizije mogu učiniti ređe kupovine praktičnijim.
Da li se plaća porez kada prodam ETF?
Za građane Srbije postoje pravila za oporezivanje kapitalnih dobitaka i propisana izuzeća. Konkretan tretman zavisi od instrumenta, perioda držanja, osnovice, dokumentacije i eventualnih inostranih prihoda.
Šta ako preskočim uplatu?
Propuštena uplata smanjuje konačan rezultat, ali ne mora značiti gubitak već uplaćenog novca. Uslove svakog računa ili fonda proverite pre pristupanja.
Zaključak: najvažnija prednost mladih je vreme, ne velika plata
U našem hipotetičkom modelu 30 evra mesečno raspoređenih na tri opcije daju oko 22.741 evro za 30 godina. Sa 60 evra ukupno mesečno matematička projekcija raste na oko 45.481 evro. Nakon inflacije kupovna moć bi bila značajno manja, a stvarni rezultat zavisi i od naknada, poreza, valutnih kretanja i tržišnih rizika.
Ni jedan od ovih iznosa nije obećanje bogatstva. Poenta je da se novac može planirati pre nego što dobijete „idealnu“ platu. Počnite od male rezerve, upoznajte razlike između proizvoda, izbegavajte skupe greške i povećavajte iznos tek kada vam primanja to dozvole.
Finansijska budućnost ne mora početi velikom uplatom. Često počinje odlukom da prvi put redovno sačuvate mali deo onoga što zaradite.
Izvori, fotografije i metodologija
- Narodna banka Srbije: dobrovoljni penzijski fondovi – saveti
- Narodna banka Srbije: privatna penzija, povlačenje novca i rizici
- Agencija za osiguranje depozita: obim zaštite
- Komisija za hartije od vrednosti: registri i informacije
- Zakon o porezu na dohodak građana: poreski tretman
Fotografije: micheile henderson i Alexa Williams / Unsplash. Grafikoni: redakcija Ulične Priče, matematički model redovnih mesečnih uplata. Svi iznosi predstavljaju ilustracije sa pretpostavljenim efektivnim godišnjim stopama 1%, 4% i 7% i inflacijom od 3%, pre troškova, poreza i kursnih promena. Nije individualni savet za investiranje niti preporuka konkretnog fonda.